
La abstención socialista repite, diez meses después, el mismo desenlace de noviembre de 2025. La ley contra la compra de vivienda por empresas y fondos de inversión no sale adelante en el parlamento porque, entre otras cosas, el Gobierno sigue defendiendo el vigente Plan Estatal de Vivienda como la única respuesta a la financiarización.
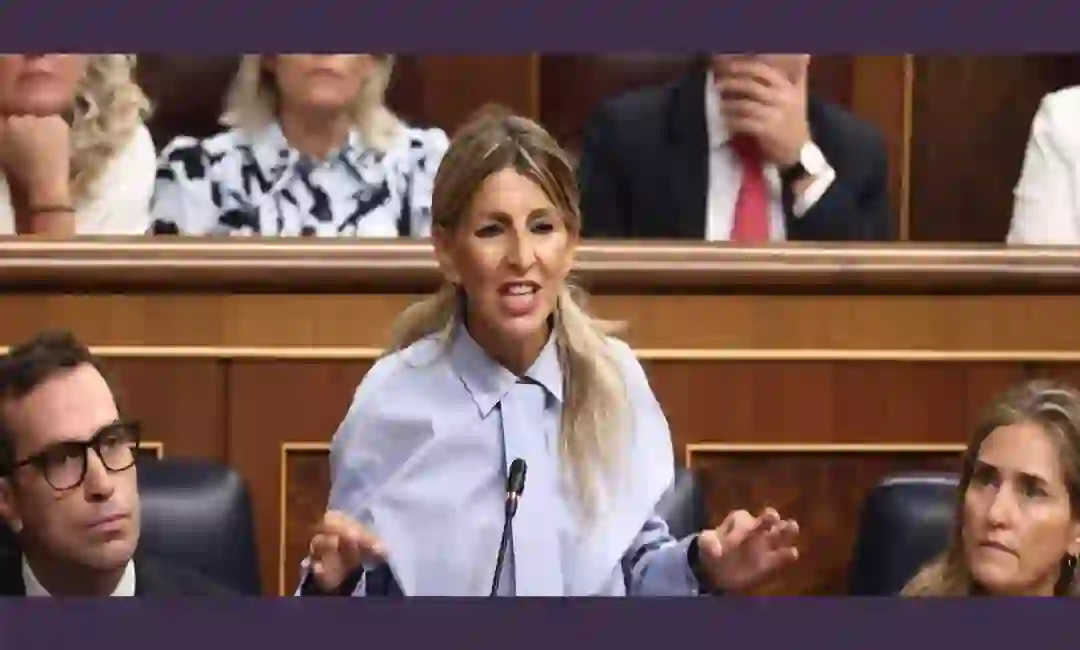
Diez meses después de un primer intento, el Pleno del Congreso ha vuelto a rechazar este martes 15 de septiembre la toma en consideración de la proposición de ley de Sumar que proponía prohibir a empresas, fondos de inversión y personas jurídicas comprar vivienda residencial en España, reservando ese derecho en exclusiva a las personas físicas. El resultado ha sido calcado al de noviembre de 2025. El texto no ha salido adelante por el rechazo de PP, Vox, Junts, UPN y Coalición Canaria, y por la abstención, decisiva, del PSOE y el PNV. A favor solo han votado Sumar, ERC, Bildu, Podemos, BNG y la diputada de Compromís en el Grupo Mixto, Águeda Micó.
La iniciativa parlamentaria consistía en reformar el artículo 10 de la Ley de Vivienda de 2023 para vetar la transmisión de la propiedad de inmuebles residenciales —tanto de segunda mano como de obra nueva ya terminada— a empresas, fundaciones o fondos, con excepciones tasadas para agentes económicos y sociales, entidades sin ánimo de lucro, entidades religiosas y ONG de desarrollo. La presentación de la iniciativa por segunda vez se explica porque el portavoz de Vivienda de Sumar que presentó esta iniciativa, Alberto Ibáñez, decidió volver a registrarla en enero aprovechando que Donald Trump había firmado una orden ejecutiva en Estados Unidos con un objetivo declarado similar, el de impedir que grandes inversores institucionales compren viviendas unifamiliares que podrían adquirir familias. La apuesta de Ibáñez era que si Vox ensalzaba comunmente a Trump, se sentiría impelido a votar lo mismo en el Congreso. Pero esto no ha sido así. La portavoz de Vox, Pepa Millán, se desmarcó explicando que la propuesta de Sumar y la de Trump «eran diferentes», y el partido de Santiago Abascal repitió su consigna de no apoyar ninguna iniciativa que llegue avalada por el Gobierno, venga de quien venga.
La geometría del voto parlamentario
El bloque de derechas —PP, Vox, Junts y UPN— ha votado en contra desde el principio, sin apenas matices en el debate: para estos grupos, limitar la compra de vivienda a personas físicas es una intervención excesiva sobre la propiedad y el mercado, y así lo han argumentado en ambas votaciones. Coalición Canaria se ha sumado al rechazo. Junts, que en otros terrenos se ha mostrado dispuesto a pactar con el Gobierno medidas puntuales de vivienda a cambio de contrapartidas catalanas, ha optado aquí por el no frontal, alineándose de facto con la derecha estatal en una cuestión que en Cataluña tiene, además, una lectura propia sobre tensión de precios y turistificación.
El PNV, por boca de su portavoz Maribel Vaquero, ha argumentado que la propuesta «no supone una limitación excepcional en el tiempo y en un ámbito territorial» proporcionada al fin social que dice perseguir: es decir, ha objetado al carácter permanente y estatal de la prohibición, coherente con la preferencia nacionalista vasca por competencias autonómicas y por instrumentos más quirúrgicos que un veto general. Es la misma posición que ya sostuvo en noviembre, cuando también se abstuvo.
El bloque que ha votado a favor —Sumar, ERC, Bildu, Podemos, BNG y Compromís— ha mantenido el argumento de fondo desde la primera votación, que la compraventa de vivienda por parte de empresas, fundaciones, personas jurídicas y fondos de inversión duplica ya, según los datos existentes, los niveles alcanzados durante la burbuja de 2007, y que frenar esa acumulación es condición necesaria para frenar la escalada de precios. Es un bloque a la izquierda del PSOE en el Congreso, y su cohesión en esta votación —igual que en la de hace diez meses— contrasta con la fragmentación que ese mismo espacio arrastra en otros terrenos, como por ejemplo en la respuesta dada a la crisis migratoria.
El voto decisivo, sin embargo, ha sido el del PSOE, que ha vuelto a abstenerse. Su portavoz, Gabriel Blanco, no ha argumentado en contra del fondo de la propuesta —de hecho, ha dicho que su grupo «no se iba a oponer a debatir cualquier medida que busque contribuir a poner solución al problema de la vivienda»— sino que ha pedido a Sumar que actúe «desde el reconocimiento más profundo al trabajo que está desarrollando el Ministerio de Vivienda», con el Gobierno haciendo un esfuerzo «inmenso» para resolver la crisis habitacional. E incluso ha pedido a la izquierda que «respete» ese trabajo y no incida en «desgastarlo», enmarcando la propia iniciativa de su socio de coalición como munición involuntaria para «quienes quieren tumbar este Gobierno». Se trata, por tanto, de un giro retórico claro, ya que la abstención no se justifica por desacuerdo de contenido, sino por disciplina de bloque, como si legislar contra los fondos buitre fuera, en sí mismo, un acto de deslealtad hacia el propio Gobierno del que Sumar (IU- PCE) forma parte.
Las grietas de una coalición cada vez más cuestionada socialmente
Esta votación no puede leerse aislada de la sesión en la que se ha producido. El mismo martes, el Congreso debatía también una posición conjunta de PSOE y Sumar de rechazo a los nuevos aranceles impuestos por Trump contra Cuba, con petición de levantamiento del bloqueo y refuerzo de la cooperación bilateral. El texto que finalmente se ha votado es una enmienda socialista aceptada por la izquierda institucional que rebaja de forma sustancial la propuesta original de este último, la cual reclamaba un levantamiento «inmediato, total e incondicional» del bloqueo y denunciaba abiertamente la «agresión» contra la isla; la versión pactada, además, elimina la exigencia de que España impulse en la Unión Europea «iniciativas concretas» para acabar con esas medidas de presión económica. El patrón se repite, cuando la izquierda institucional plantea una posición firme —ya sea sobre Cuba, ya sea sobre los fondos inmobiliarios— el PSOE no la bloquea frontalmente, la diluye o, directamente, la deja caer mediante la abstención, preservando la apariencia de coalición mientras vacía de contenido transformador la iniciativa concreta.
Esa lógica tiene una explicación estructural más que coyuntural. El PSOE gestiona su propia política de vivienda desde el Ministerio —con el Plan Estatal de Vivienda 2026-2030 como instrumento estrella, aprobado en abril con una dotación de 7.000 millones de euros— y no está dispuesto a que nadie dicte, vía proposición de ley, el marco regulatorio de un ámbito que considera propio. Blanco lo dijo con casi total literalidad al invocar el «reconocimiento» al trabajo del Ministerio, y la abstención funciona como recordatorio de jerarquía dentro del Gobierno de coalición, no como posición autónoma sobre el fondo del problema de la financiarización de la vivienda.
Cuando la izquierda plantea una posición firme, el PSOE no la bloquea de frente, la diluye, o la deja caer mediante la abstención, preservando la apariencia de coalición mientras vacía de contenido la iniciativa.
La propuesta de Sumar y su letra pequeña
Por otra parte, conviene no perder de vista la escala real del fenómeno que la ley pretendía atajar, porque ahí también hay un debate de fondo que ninguno de los grupos parlamentarios ha querido abrir en la Cámara. Un análisis de la Agencia Negociadora del Alquiler sobre datos del Colegio de Registradores, el INE, el MITMA y el Notariado sitúa la participación de los fondos de inversión en el volumen total de compraventas de vivienda en España, entre 2019 y 2024, en una media del 1,86%, con un rango de entre el 1,13% y el 2,26% según el año. Conviene tomar esta cifra con cautela —procede de una patronal del alquiler con interés directo en minimizar el papel de los grandes tenedores en el debate público— pero incluso descontando ese sesgo, apunta a algo real, a que la compra directa de vivienda usada por fondos de inversión clásicos es, en términos de volumen total de operaciones, un fenómeno estadísticamente marginal frente a la compra por parte de familias y pequeños propietarios, que concentran entre el 97% y el 99% del mercado.
Eso no invierte el argumento de Sumar, pero sí lo desplaza. La financiarización de la vivienda en España no avanza principalmente por la compra masiva de pisos de segunda mano por parte de fondos —el frente que la ley rechazada pretendía cerrar—, sino por otros canales más difíciles de legislar con un veto genérico. Mediante el crecimiento acelerado del build-to-rent, con más de 11.000 viviendas ya construidas específicamente para alquiler institucional y una tasa de crecimiento anual del 27%, concentrado en un 68% en Madrid y protagonizado por operadores como Blackstone, Goldman Sachs o KKR; la compra de vivienda por no residentes extranjeros, que en el primer semestre de 2025 llegó a representar, según el Notariado, un 19,3% del total de operaciones; y la propia dinámica de rentas del suelo urbano, que ninguna prohibición sobre el comprador puede tocar mientras no se toque la propiedad de la tierra y la renta que de ella se extrae.
Un veto a la compra de vivienda usada por fondos como planteaba Sumar y defendía la izquierda parlamentaria, aunque simbólicamente correcto y necesario como actitud política, en realidad deja intacto el circuito por el que el capital financiero entra hoy en el mercado residencial español. Porque lo hace no comprando los pisos existentes, sino construyendo directamente el parque de alquiler desde cero.
El Plan Estatal de Vivienda tampoco resuelve
Frente al rechazo legislativo, el Gobierno sigue defendiendo que su instrumento es el Plan Estatal de Vivienda 2026-2030, aprobado el pasado abril con una inversión de 7.000 millones de euros —el 60% aportado por el Estado y el 40% por las comunidades autónomas—, que triplica la dotación del plan anterior. Su elemento central es la protección permanente, de modo que toda vivienda construida o adquirida con fondos del plan queda blindada frente a la descalificación futura y no podrá regresar nunca al mercado libre. La ministra Isabel Rodríguez lo resumió con una frase estilo eslogan: «nunca más, con dinero público, se va a poder especular con la vivienda». El plan destina un 40% de sus fondos a construcción y adquisición de vivienda pública, un 30% a rehabilitación y un 30% a ayudas a los colectivos con mayores dificultades de acceso.
Es, en el diseño que el propio Gobierno reivindica, una estrategia de ampliación del parque público antes que de restricción del mercado privado. En lugar de intervenir sobre el mercado inmobiliario y prohibir que los fondos compren, el PSOE prefiere construir un colchón público paralelo que, se supone, presionará a la baja sobre los precios sin necesidad de vetar la propiedad jurídica del comprador. Lo que sería una apuesta interesante si se ejecutara con la escala suficiente, pero destinar solo 7.000 millones en cinco años —frente a un mercado que en 2025 movió 714.237 compraventas, la segunda cifra más alta de toda la serie histórica— dan una idea de la desproporción entre la medida legislada y el problema real.
Por eso, entidades como ADICAE han valorado el plan como un avance insuficiente si no se acompaña de medidas más ambiciosas para frenar la escalada de precios y regular la presión de la vivienda turística, precisamente los frentes donde el propio Ejecutivo, entre el turismo como motor de PIB y la propiedad como pilar electoral, se mueve con menos convicción.
Qué hacer
La votación de este martes 15 confirma un patrón que ya deberíamos dar por asentado, que el PSOE no va a legislar contra la propiedad, ni la de los fondos ni la del capital extranjero, mientras pueda sustituir esa legislación por un plan de inversión pública que no toca ni un artículo del Código Civil. Eso no convierte la propuesta de la izquierda institucional en irrelevante —al contrario, tiene el mérito de nombrar el problema y de obligar a la izquierda parlamentaria a fijar posición dos veces en diez meses—, pero sí obliga a preguntarse qué papel puede jugar una ley de mínimos frente a un mercado donde el verdadero vector de financiarización no es hoy la compra de pisos existentes, sino la construcción directa de parque en alquiler por parte de fondos internacionales.
Desde los movimientos por la vivienda y los sindicatos de inquilinas, el trabajo que puede hacerse no depende de este voto ni del siguiente, pasa por documentar y denunciar caso a caso los proyectos de build-to-rent en cada ciudad, por presionar a los ayuntamientos para que usen sus competencias de licencias y suelo antes de que el capital llegue a construir, y por exigir que cualquier futura ley de vivienda incluya no solo el veto al comprador de vivienda usada, sino también un techo a la financiarización del alquiler nuevo, que es donde de verdad se está jugando la partida.
- El Plural: «El Congreso, con la abstención del PSOE, tumba la ley de Sumar para prohibir que los fondos compren viviendas» (15/09/2026)
- Infobae: votación de noviembre de 2025 sobre la misma proposición de ley
- El Economista: contexto del nuevo registro de la ley y la orden ejecutiva de Trump
- PressDigital: posiciones de PNV, Junts y PSOE en el debate previo
- El Debate: distanciamiento de Vox respecto a la medida de Trump
- La Moncloa: aprobación del Plan Estatal de Vivienda 2026-2030 (21/04/2026)
- Idealista/news: claves del Plan Estatal de Vivienda 2026-2030
- Idealista/news (ANA): peso de los fondos de inversión en el mercado de compraventa 2019-2024
- Selekta Properties: datos de build-to-rent, compra extranjera y compraventas 2025
- ADICAE: valoración crítica del Plan Estatal de Vivienda