
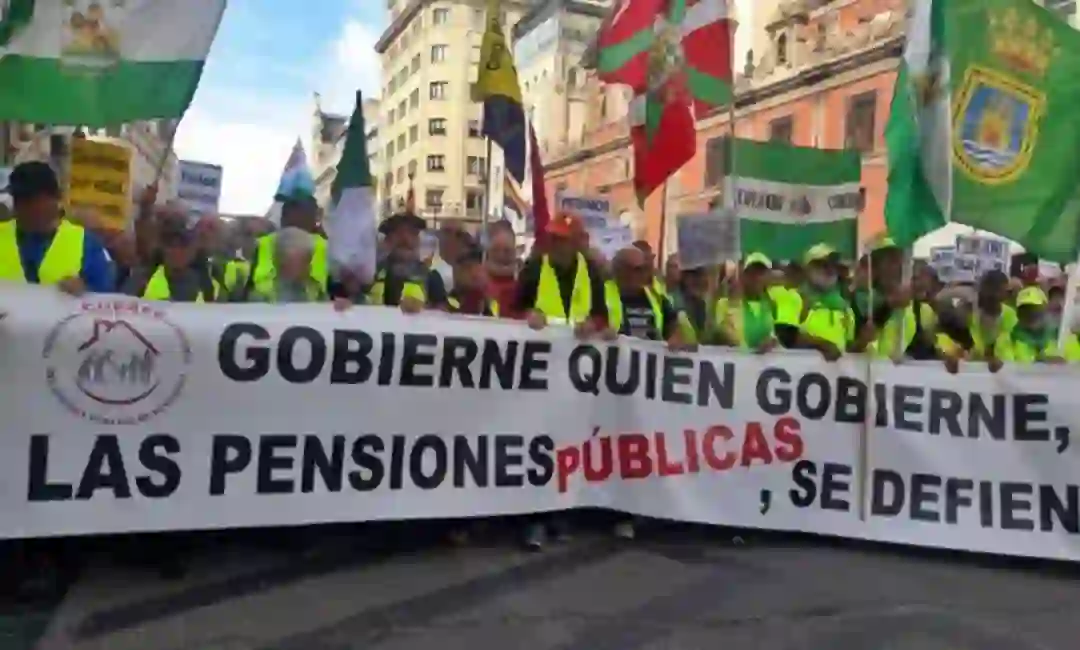
La Coordinadora Estatal por la Defensa del Sistema Público de Pensiones (COESPE) rechaza en un comunicado del 18N la subida que prepara el Gobierno para 2027 y reclama cuatro medidas inmediatas, en plena campaña de las elecciones generales del 29 de noviembre.
La Coordinadora Estatal por la Defensa del Sistema Público de Pensiones (COESPE) ha difundido este 18 de noviembre un comunicado en el que rechaza la subida de las pensiones que el Gobierno actual ha puesto en marcha para 2027. A su juicio, la medida no garantiza el mantenimiento del poder adquisitivo y condena a millones de personas pensionistas a seguir empobreciéndose frente al encarecimiento de la alimentación, la vivienda, la energía y el transporte. La coordinadora critica además que se recurra a fórmulas basadas en medias que no recogen la subida real de la cesta de la compra.
Las cuatro exigencias de COESPE
Frente a ello, COESPE reclama de forma inmediata cuatro medidas. Esta es la transcripción literal de su comunicado:
- Revalorización con el IPC real: Exigimos que las pensiones públicas se actualicen conforme al incremento real del coste de la vida en el entorno del 6%, y se recupere una cláusula de revisión que compense cualquier desviación inflacionaria, evitando así la pérdida permanente de poder adquisitivo.
- Equiparación inmediata de las pensiones mínimas al Salario Mínimo Interprofesional (SMI): Ninguna pensión contributiva ni no contributiva puede situarse por debajo del umbral de la pobreza. Reclamamos su equiparación con el SMI como paso imprescindible para garantizar una vida digna y acabar con la brecha de género en las pensiones.
- Auditoría pública de las cuentas de la Seguridad Social: Exigimos el cumplimiento de la ley para realizar de una vez por todas la auditoría que determine cuánto dinero se ha detraído de las cotizaciones sociales para financiar gastos impropios, restituyendo dichos fondos a la caja común de la SS.
- Blindaje del sistema público de reparto: Rechazamos cualquier intento de privatización parcial o total, así como el desvío de recursos públicos hacia planes privados de pensiones.
Qué ha decidido realmente el Gobierno
Ahora que, inmersos en plena campaña electoral proliferan los bulos y alarmismos sobre las pensiones, conviene precisar el punto de partida. El 13 de noviembre, en una reunión extraordinaria, el Consejo de Ministros aprobó la tramitación urgente del real decreto de mantenimiento del poder adquisitivo de las pensiones, y la ministra de Seguridad Social, Elma Saiz, lo presentó como el primer paso para revalorizar en 2027. Ese acuerdo no fija todavía ningún porcentaje, y la futura norma deberá determinar también las nuevas cuantías de las pensiones mínimas.
La cifra saldrá de la fórmula vigente desde la reforma de 2021, que toma la media de las tasas interanuales del IPC entre diciembre de 2025 y noviembre de 2026. El INE publicará el avance de noviembre el 27 de noviembre [3] y el dato definitivo llegará a mediados de diciembre. Según las previsiones de Funcas, la subida rondaría el 3,52 por ciento, y la prensa económica la sitúa entre el 3 y el 4 por ciento. En 2026 fue del 2,7 por ciento.
Es decir, casi la mitad de la subida del SMI que acaba de aprobar sobre el papel este gobierno saliente.
El IPC real frente a los datos oficiales
Los datos del INE permiten situar la discusión. La inflación de octubre fue del 4,9 por ciento, la misma tasa que en septiembre y la más alta desde febrero de 2023, con el transporte en el 10,3 por ciento, la vivienda en el 7,6 por ciento y los alimentos en el 2,4 por ciento. Como la ley promedia doce meses, y a partir de la serie mensual del INE que recoge el Instituto BBVA de Pensiones, el cálculo de esta redacción sitúa la media provisional en torno al 3,55 por ciento si noviembre se acerca al 4,4 por ciento que prevé Funcas, y en el 3,6 por ciento si repite el 4,9.
Como señala la COESPE, aunque no sea del 6 por ciento, una revalorización calculada sobre la media pasada llega siempre con retraso. Si los precios siguieran en el 4,9 por ciento durante 2027, una subida del 3,6 por ciento dejaría una diferencia de más de un punto, y esa diferencia la absorbe quien vive de una renta fija. En términos materiales, una pensión es un salario diferido, y cada décima que queda por debajo del coste de la vida es poder adquisitivo que se pierde.
Por otra parte, también toca discutir si el IPC general refleja el gasto real de los hogares pensionistas. Para ello haría falta una metodología para obtener un índice específico para ese colectivo.
Mínimas frente al SMI, una distancia medible
La segunda exigencia de la COESPE se puede medir con datos oficiales. El salario mínimo de 2026 es de 1.221 euros al mes en catorce pagas, y el Consejo de Ministros aprobó el 17 de noviembre subirlo un 5,3 por ciento en 2027, hasta 1.286 euros mensuales y 18.004 euros al año, exentos de IRPF. La pensión mínima de jubilación de una persona de 65 años o más que vive sola es de 936,20 euros al mes, el 77 por ciento del SMI actual, lo que supone 284,80 euros menos cada mes y casi 4.000 euros menos al año. Con cónyuge a cargo la mínima es de 1.256,60 euros, algo por encima del SMI vigente, y con cónyuge no a cargo baja a 888,70 euros.
El Gobierno defiende que las mínimas ya han crecido con fuerza. Las de 2026 subieron al menos un 7 por ciento, y un 11,4 por ciento las que tienen cónyuge a cargo y las de viudedad con cargas familiares, y el Ejecutivo asegura que desde 2018 las mínimas han aumentado entre un 43 y un 69 por ciento y las no contributivas un 65 por ciento. Su hoja de ruta, sin embargo, apunta al umbral de pobreza y no al SMI. A partir de 2027 la mínima de jubilación con cónyuge a cargo no podrá quedar por debajo del umbral de un hogar de dos adultos, y las no contributivas convergen con el 75 por ciento del umbral de pobreza de un hogar unipersonal. La equiparación con el SMI que pide COESPE es, por tanto, un objetivo más exigente que el que figura en el calendario oficial.
La brecha de género pesa en este debate también. Según el Instituto de las Mujeres, a 1 de enero de 2025 la pensión contributiva media de los hombres era de 1.564,53 euros frente a 1.071,76 de las mujeres, casi 493 euros de diferencia al mes, y en jubilación la brecha era del 31 por ciento. En mayo de 2026, además, 2,12 de los 2,34 millones de pensiones de viudedad contributivas correspondían a mujeres. El complemento para reducir esa brecha, de 36,90 euros al mes por hijo, alcanza a unas 1,7 millones de pensiones y el 69,8 por ciento de sus titulares son mujeres. COESPE vincula la subida de los suelos con el cierre de esa diferencia, y los datos de viudedad muestran por qué una mejora de las mínimas llegaría sobre todo a ellas.
Auditoría de la Seguridad Social y blindaje del sistema
La recomendación primera del Pacto de Toledo de 2020 pide separar las fuentes de financiación, de modo que el Estado asuma con impuestos los llamados gastos impropios y las cotizaciones financien las prestaciones contributivas. En esa línea, Hacienda autorizó el 7 de julio de 2026 una transferencia de crédito para cumplir ese compromiso, que con el presupuesto prorrogado de 2023 suma 19.888 millones de euros en transferencias del Estado a la Seguridad Social. El propio Gobierno estimaba en 2020 que los gastos indiscutiblemente impropios ascenderían a 22.871 millones en 2023, mientras que el Foro de Expertos criticó en 2022 que el cuadro resultante mezclaba partidas contributivas y no contributivas sin distinguirlas con claridad. Lo que pide COESPE es una auditoría pública que cuantifique cuánto se detrajo históricamente de las cotizaciones y se restituya. En las fuentes consultadas no consta que se haya publicado una auditoría integral con ese alcance, aunque eso no descarta que existan trabajos parciales.
Sobre la sostenibilidad, el Gobierno afirma que las cotizaciones sociales crecerán un 7,6 por ciento en 2026, hasta el 10,7 por ciento del PIB, con más de 22,6 millones de personas afiliadas en octubre. COESPE ya sostuvo en un comunicado anterior que el sistema es sostenible, de modo que el desacuerdo no está en la viabilidad del reparto sino en cuánto se protege al pensionista del coste de la vida.
Finalmente, la cuarta exigencia, el blindaje frente a la privatización, es una posición de principio de la coordinadora, y el comunicado no cita una medida concreta contra la que se dirija.
Qué hacer
En primer lugar, habrá que estar a las cifras macro que se conocerán el 27 de noviembre sobre el avance mensual del IPC y, a mediados de diciembre, con el dato definitivo. Porque de lo que se trata es de contrastar con la serie del INE el porcentaje que acabe fijando el real decreto, para exigir cuentas si queda por debajo de la inflación de los últimos meses.
También habría que aprovechar la campaña electoral, lo que queda. Con las elecciones generales del 29 de noviembre a la vista, es razonable preguntar por escrito a las candidaturas de nuestro territorio, y publicar sus respuestas, si se comprometen a equiparar las mínimas con el SMI, a recuperar una cláusula de revisión y a impulsar la auditoría de las cuentas de la Seguridad Social. Las respuestas con cifras y fechas valen más que los programas genéricos.
Del mismo modo, hay que organizarse. La subida del SMI aprobada se quedó por debajo del 7 por ciento que pedían CCOO y UGT, lo que muestra que las mejoras salariales y pensionistas se mueven con presión social sostenida. Sumarse a la coordinadora o a la plataforma pensionista del barrio o del pueblo, llevar el debate a sindicatos y asociaciones vecinales y preparar movilizaciones para después del 29 de noviembre es la forma de que la demanda no dependa de quién gobierne. Y la información rigurosa es también una herramienta de acción. Explicar a la ciudadanía lo que mide el IPC, cómo se calcula la subida y cuánta distancia hay entre la mínima y el SMI desmonta tanto el triunfalismo como las cifras que no se pueden defender.
- COESPE, «Revalorización según el IPC real y pensiones mínimas iguales al SMI», Kaos en la Red, 18 de noviembre de 2026.
- Libertad Digital, «El Gobierno aprovecha el inicio de la campaña para anunciar la subida de las pensiones de 2027», 13 de noviembre de 2026.
- EFE (vía Infobae), «El Gobierno acuerda la tramitación urgente del decreto para revalorizar las pensiones», 13 de noviembre de 2026.
- RTVC, «La subida de las pensiones para 2027 se tramitará por vía urgente y podría alcanzar el 4 %», 13 de noviembre de 2026.
- Democrata, «El IPC se mantiene en el 4,9% en octubre, con los alimentos y la vivienda todavía al alza» (datos definitivos del INE).
- INE, Indicador adelantado del IPC, octubre de 2026 (30 de octubre de 2026).
- El Folio, «El IPC se mantiene en el 4,9% y el transporte sube un 10,3%», datos por sectores.
- Instituto BBVA de Pensiones, «El IPC de septiembre (4,9%) incrementa hasta el 3,5% la estimación de revalorización de las pensiones para 2027».
- El Español, entrevista a Miguel Ángel García (URJC y Fedea) sobre elecciones y revalorización, 8 de octubre de 2026.
- Cuestiones Laborales, «Pensiones mínimas y máxima: cuantías de 2026 y cómo se cobra el complemento a mínimos».
- Deia, «Así quedan las pensiones mínimas, máximas y contributivas», 4 de febrero de 2026.
- El Español, «En vigor el 1 de enero de 2027», aprobación del SMI por el Consejo de Ministros del 17 de noviembre de 2026.
- Ministerio de Trabajo y Economía Social (vía Laboral Social), «El Gobierno aprueba una subida del SMI 2027 a 1.286 euros mensuales», 17 de noviembre de 2026.
- El Cronista, «Confirmado por el Gobierno, esta será la subida de las pensiones mínimas y no contributivas en enero de 2026».
- Forbes España, sobre la revalorización de 2026 y la convergencia de las pensiones no contributivas en 2027.
- Finantres Noticias, «Viudedad y brecha de género», con datos del Instituto de las Mujeres y de la Seguridad Social.
- Diario de Avisos, sobre el complemento para la reducción de la brecha de género (datos de septiembre de 2026).
- Ministerio de Hacienda, transferencia de crédito para dar cumplimiento al Pacto de Toledo, 7 de julio de 2026.
- Ministerio de Inclusión, Seguridad Social y Migraciones, comparecencia sobre el Pacto de Toledo, septiembre de 2020.
- Foro de Expertos, informe de noviembre de 2022 sobre los Presupuestos y las pensiones.
- El Español, «El Gobierno subirá el SMI un 5,3%, hasta los 1.286 euros mensuales», 5 de noviembre de 2026.